

Fundacja rodzinna a złoto inwestycyjne: CIT, VAT i interpretacja KIS
- Artykuł sponsorowany
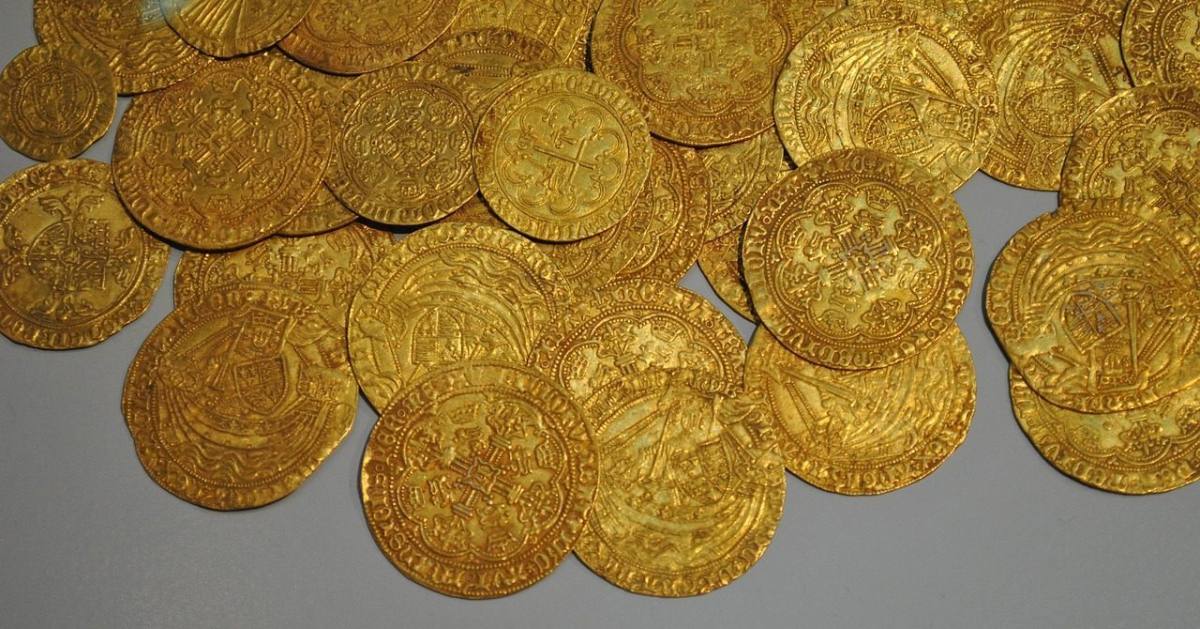
Fundacja rodzinna jest w polskim prawie osobą prawną utworzoną w celu gromadzenia mienia, zarządzania nim w interesie beneficjentów oraz spełniania na ich rzecz świadczeń (art. 2 ust. 1 ustawy z 26 stycznia 2023 r. o fundacji rodzinnej, Dz.U. z 2023 r. poz. 326). Nabycie złota fizycznego rodzi w tym kontekście pytania o jego dopuszczalność, o podatek od towarów i usług (VAT), o podatek dochodowy od osób prawnych (CIT) oraz o dokumentację wymaganą przy zakupie. Tekst opisuje ramy prawne tych zagadnień i nie ocenia celowości takiego nabycia.
- Zamknięty katalog działalności gospodarczej
- Interpretacja z 21 kwietnia 2026 r.
- Podatek dochodowy od osób prawnych: zwolnienie podmiotowe i jego granice
- Podatek od towarów i usług przy metalach szlachetnych
- Dokumentacja zakupu i przeciwdziałanie praniu pieniędzy
- Formy złota inwestycyjnego: sztabki i monety
Zamknięty katalog działalności gospodarczej
Art. 5 ust. 1 ustawy o fundacji rodzinnej wylicza zakres, w jakim fundacja może wykonywać działalność gospodarczą w rozumieniu Prawa przedsiębiorców. Katalog obejmuje m.in. zbywanie mienia, o ile nie zostało ono nabyte wyłącznie w celu dalszego zbycia (pkt 1), najem i dzierżawę (pkt 2), przystępowanie do spółek i funduszy inwestycyjnych (pkt 3), nabywanie i zbywanie papierów wartościowych, instrumentów pochodnych i praw o podobnym charakterze (pkt 4), udzielanie pożyczek wskazanym podmiotom (pkt 5) oraz obrót zagranicznymi środkami płatniczymi w celu dokonywania płatności związanych z działalnością fundacji (pkt 6). Przepis nie wymienia wprost metali szlachetnych. Punkt 1 wyłącza zbywanie mienia nabytego wyłącznie w celu dalszego zbycia, więc kupowanie złota z zamiarem odsprzedaży mogłoby wykraczać poza ten zakres.
Ma to znaczenie przede wszystkim wtedy, gdy obrót złotem przybrałby cechy działalności gospodarczej, czyli działalności zarobkowej, zorganizowanej i ciągłej. W takim ujęciu samo utrzymywanie złota jako składnika majątku, bez częstego kupowania i sprzedawania, może nie stanowić działalności gospodarczej, a wtedy nie wymaga zmieszczenia się w katalogu z art. 5. Ocena ta zależy od okoliczności konkretnego przypadku; przykładem jej zastosowania jest interpretacja opisana poniżej, wiążąca wyłącznie wnioskodawcę.
Interpretacja z 21 kwietnia 2026 r.
Kwestię tę rozpatrywał Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z 21 kwietnia 2026 r., sygn. 0111-KDIB1-2.4010.30.2026.2.END. Według opisu zdarzenia przyszłego przedstawionego przez wnioskodawcę fundacja planowała okazjonalne nabycie złota fizycznego w postaci sztabek i monet bulionowych (monet inwestycyjnych, których cena zależy głównie od zawartości kruszcu), w celu, jak wskazała, „zabezpieczenia wartości posiadanych środków” (to deklaracja wnioskodawcy, a nie ocena organu), z długim okresem przechowania i dopuszczeniem sprzedaży w przyszłości. Wnioskodawca wskazał, że nie planuje handlu metalem, zatrudniania personelu ani działań charakterystycznych dla podmiotów prowadzących obrót kruszcami.
Organ uznał stanowisko fundacji za prawidłowe: przychód ze zbycia złota fizycznego w formie sztabek i monet bulionowych, w okolicznościach opisanych we wniosku, podlega zwolnieniu z CIT na podstawie art. 6 ust. 1 pkt 25 ustawy o podatku dochodowym od osób prawnych. Interpretacja indywidualna chroni wyłącznie wnioskodawcę i tylko w granicach przedstawionego stanu faktycznego; inna skala, częstotliwość lub sposób organizacji transakcji mogą prowadzić do odmiennej oceny.
Podatek dochodowy od osób prawnych: zwolnienie podmiotowe i jego granice
Art. 6 ust. 1 pkt 25 ustawy o CIT zwalnia fundację rodzinną z podatku podmiotowo, czyli z racji jej statusu, a nie rodzaju osiąganego przychodu. Zwolnienie nie obejmuje jednak kilku sytuacji. Nie dotyczy podatku od świadczeń z art. 24q, który wynosi 15% podstawy opodatkowania i obejmuje świadczenia na rzecz beneficjentów, mienie przekazane w związku z rozwiązaniem fundacji oraz świadczenia w postaci ukrytych zysków, czyli korzyści przekazywane beneficjentom, fundatorowi lub podmiotom powiązanym poza formalnymi świadczeniami (art. 6 ust. 6). Nie ma zastosowania do działalności gospodarczej wykraczającej poza art. 5 ustawy o fundacji rodzinnej (art. 6 ust. 7); dochód z takiej działalności podlega stawce 25% (art. 24r ust. 1), bez prawa do zwolnień i odliczeń z art. 17–18f ustawy o CIT. Do świadczeń w postaci ukrytych zysków art. 24q ust. 1a pkt 4 zalicza m.in. różnicę między wartością rynkową transakcji a jej ustaloną ceną, gdy stroną jest beneficjent, fundator lub podmiot powiązany. Dotyczy to także złota: jeżeli fundacja kupuje sztabki od fundatora po cenie wyższej niż rynkowa, nadwyżka może zostać uznana za ukryty zysk.
W sierpniu 2026 r. Ministerstwo Finansów opublikowało projekt zmian w opodatkowaniu fundacji rodzinnych, wpisany do wykazu prac legislacyjnych rządu pod numerem UD447, przewidujący m.in. podwyższenie stawki podatku od świadczeń z 15% do 19%. Termin wejścia zmian w życie zależy od przebiegu prac legislacyjnych. Na dzień publikacji tego tekstu jest to projekt, nie obowiązujące prawo.
Podatek od towarów i usług przy metalach szlachetnych
Dostawa, wewnątrzwspólnotowe nabycie i import złota inwestycyjnego są zwolnione z VAT na podstawie art. 122 ust. 1 ustawy o podatku od towarów i usług. Definicja z art. 121 ust. 1 obejmuje złoto w postaci sztabek lub płytek o próbie co najmniej 995 tysięcznych oraz złote monety, które łącznie mają próbę co najmniej 900 tysięcznych, zostały wybite po 1800 r., są lub były prawnym środkiem płatniczym w kraju pochodzenia i są sprzedawane po cenie nieprzekraczającej o więcej niż 80% wartości rynkowej zawartego w nich złota. Monety ze spisu publikowanego corocznie w serii C Dziennika Urzędowego UE spełniają te warunki przez cały rok obowiązywania spisu (art. 121 ust. 2).
Srebro, platyna i pallad nie mają odpowiednika tej procedury, więc ich zakup w kraju co do zasady podlega podstawowej stawce VAT. Jeżeli fundacji nie przysługuje prawo do odliczenia podatku naliczonego, VAT zwiększa koszt nabycia metalu. Różnicę widać w danych rynkowych. Premia to nadwyżka ceny detalicznej sztabki lub monety nad wartością zawartego w niej metalu liczoną po cenie spot, czyli bieżącej cenie hurtowej kruszcu. Według Indeksu premii IDF Metale z 26 września 2026 r. (dane z jednego dnia) premia przy zakupie jednej sztuki wynosiła 4,60% dla sztabek złota 50–250 g i 32,08% dla srebrnych monet uncjowych, przy czym ta druga wartość zawiera VAT. Zestawienie ilustruje wpływ VAT na koszt nabycia i nie jest wskazaniem wyboru metalu; premia zmienia się w czasie i zależy od produktu. Metodę liczenia i pełną tabelę opisano na stronie https://idfmetale.pl/pl/premia-nad-spot.
Dokumentacja zakupu i przeciwdziałanie praniu pieniędzy
Zakup złota przez fundację dokumentuje faktura wystawiona na fundację, z oznaczeniem zwolnienia z VAT dla złota inwestycyjnego. Faktura ustala koszt nabycia, który ma znaczenie przy ewentualnej późniejszej sprzedaży i w ewidencji majątku fundacji. Zgodnie z art. 6 ustawy o fundacji rodzinnej, jeżeli stroną płatności związanej z działalnością fundacji jest beneficjent, płatność przechodzi przez rachunek płatniczy w rozumieniu art. 2 pkt 25 ustawy o usługach płatniczych.
Jeżeli sprzedawca jest instytucją obowiązaną, a transakcja spełnia przesłanki z art. 35 ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (np. nawiązanie stosunków gospodarczych albo transakcja okazjonalna od równowartości 15 000 euro), zakup uruchamia obowiązki z tej ustawy. Środki bezpieczeństwa finansowego przy kliencie będącym osobą prawną obejmują m.in. identyfikację beneficjenta rzeczywistego, czyli osoby fizycznej sprawującej bezpośrednio lub pośrednio kontrolę nad klientem, i ustalenie struktury własności i kontroli (art. 34 ust. 1 pkt 2). Sprzedawca ustala w tym celu m.in. osoby reprezentujące fundację przy transakcji oraz osoby fizyczne sprawujące nad nią kontrolę.
Formy złota inwestycyjnego: sztabki i monety
Interpretacja z kwietnia 2026 r. dotyczyła zarówno sztabek, jak i monet bulionowych. Obie formy mogą spełniać definicję złota inwestycyjnego, różnią się natomiast premią i podzielnością. Monety bulionowe występują najczęściej w masach od 1/10 do 1 uncji, a sztabki typowo od 1 g do 1 kg, więc masa pojedynczych sztuk określa, w jakich najmniejszych częściach metal może zostać przeniesiony w naturze bez uprzedniej sprzedaży.
Źródła danych rynkowych: Indeks premii nad cenę spot oraz notowania złota w złotych, publikowane przez IDF Metale, dealera złota i srebra działającego od 2005 r., wpisanego do rejestru NBP pod nr 18767/2022, z oddziałami w Katowicach, Warszawie i Krakowie. Notowania są aktualizowane co ok. 12 minut na idfmetale.pl. Tekst ma charakter informacyjny i nie stanowi porady podatkowej ani inwestycyjnej.


